·маркетплейс
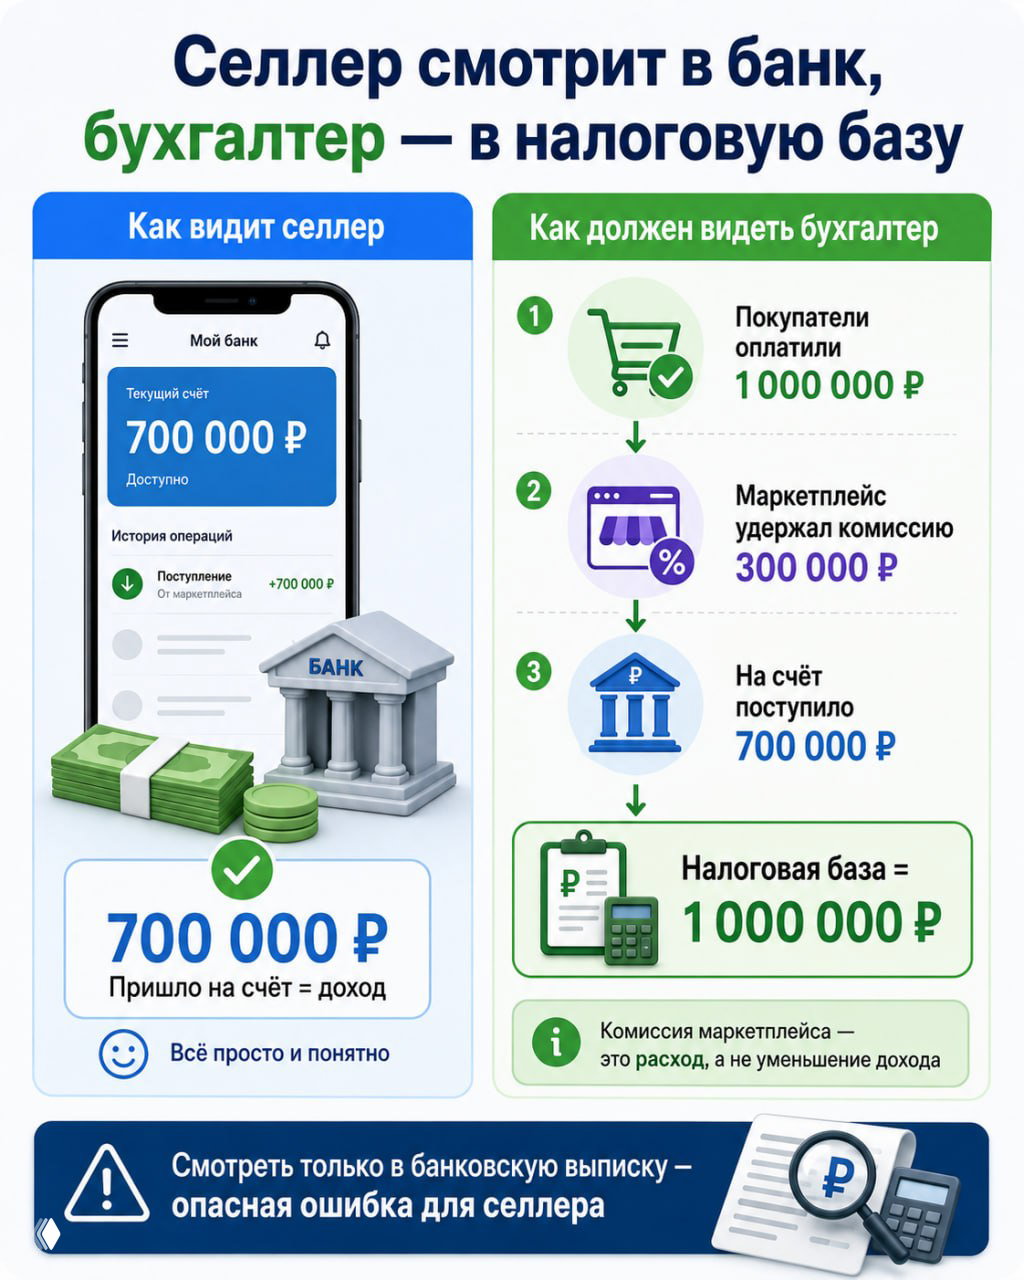
Селлер смотрит в банк, бухгалтер — в налоговую базу
О рисках учёта при работе с маркетплейсами: почему приход на счёт не равен налоговой базе; анонс практического семинара 16 июня.
Читать публикацию

Я — Наталья Будько, бухгалтер‑практик. Простым языком разбираю сложные налоги и учет: НДС в переходный период, ЕНС/КБК, УСН/ПСН/АУСН, кадровые и архивные правила. Делаю пошаговые инструкции, примеры и чек‑листы, чтобы вы избегали ошибок и платили ровно столько, сколько нужно — без переплат и штрафов.
О рисках учёта при работе с маркетплейсами: почему приход на счёт не равен налоговой базе; анонс практического семинара 16 июня.
Анонс бесплатного практического семинара Натальи Будько и Валерии Иващенко (16 июня) — бухучёт маркетплейсов: Wildberries, Ozon, Яндекс Маркет, комиссии и НДС.

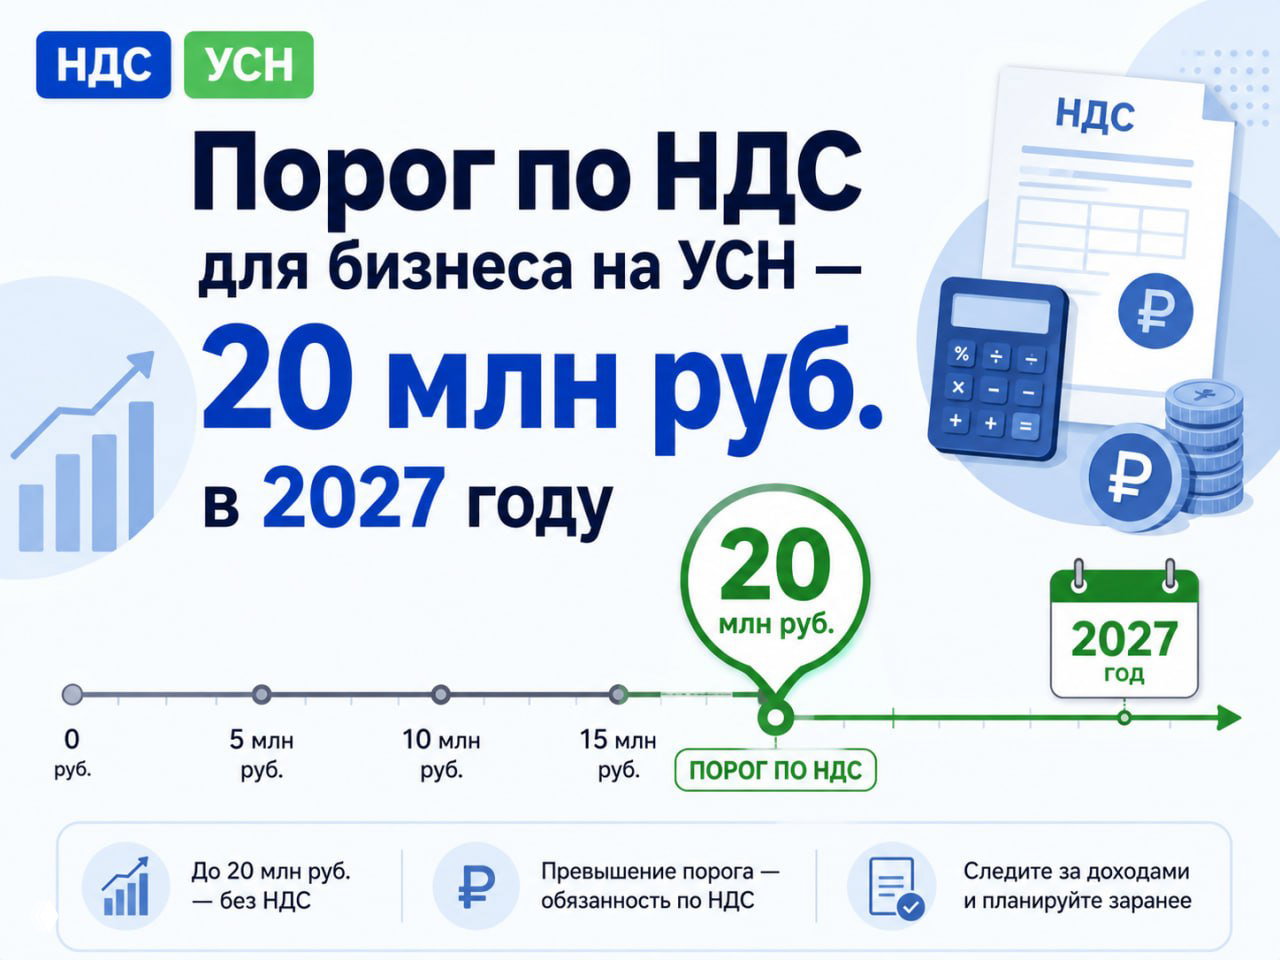
Путин поручил сохранить порог по НДС для УСН на уровне 20 млн руб.; резкого снижения в 2027 году не будет, решение по патенту ещё не озвучено.
Разбор: когда селлер на Wildberries или Ozon может перейти на АУСН в 2026 году — условия, расчёт дохода и проверка перед переходом.

Выпускной одного из потоков курса «Финансист на удаленке»: атмосфера благодарности и эмоций; объявление о старте единственного потока и ссылка на курс.
Анонс курса «Финансист на удалёнке»: модули и преимущества — ДДС, ОПиУ, управленческий баланс, финансовая модель и работа в сервисе Финтабло.

Разъяснение ФНС: доход селлера через маркетплейс признаётся при получении оплаты маркетплейсу; включая комиссию, учёт скидок и возвратов.
Роскомнадзор может сразу штрафовать за нарушения ПДн: проверьте уведомление, политику, согласия, сервисы аналитики и домен отправителя писем.
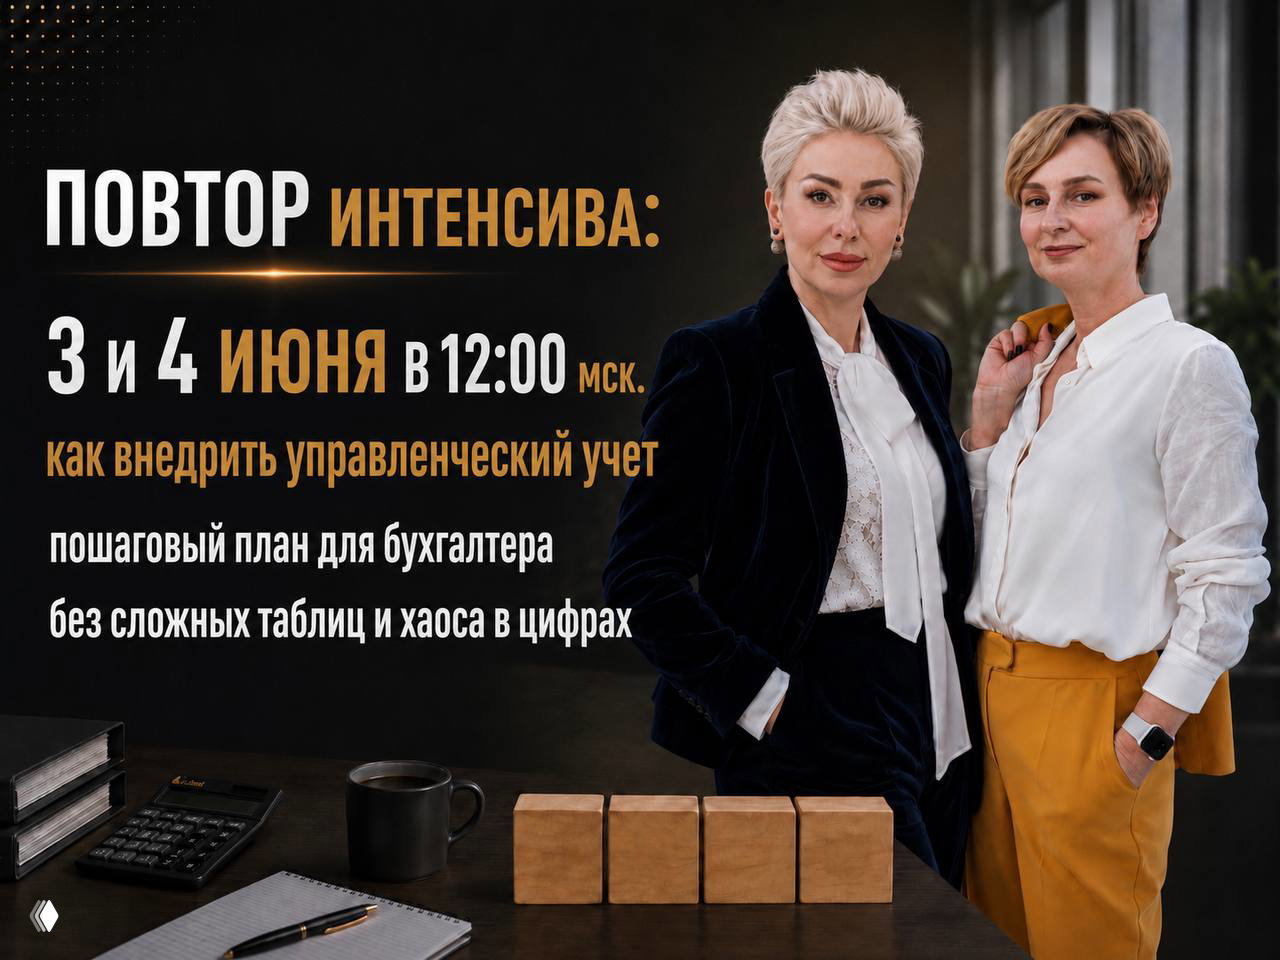
2‑дневный интенсив 3–4 июня (12:00 мск) от Натальи Будько и Эльвиры Саляховой — пошаговый план внедрения управленческого учёта и шаблоны.
О массовом сбое ЕНС: двойные списания имущественных налогов, реакция ФНС и рекомендации по обращению через сервис «Оперативная помощь».
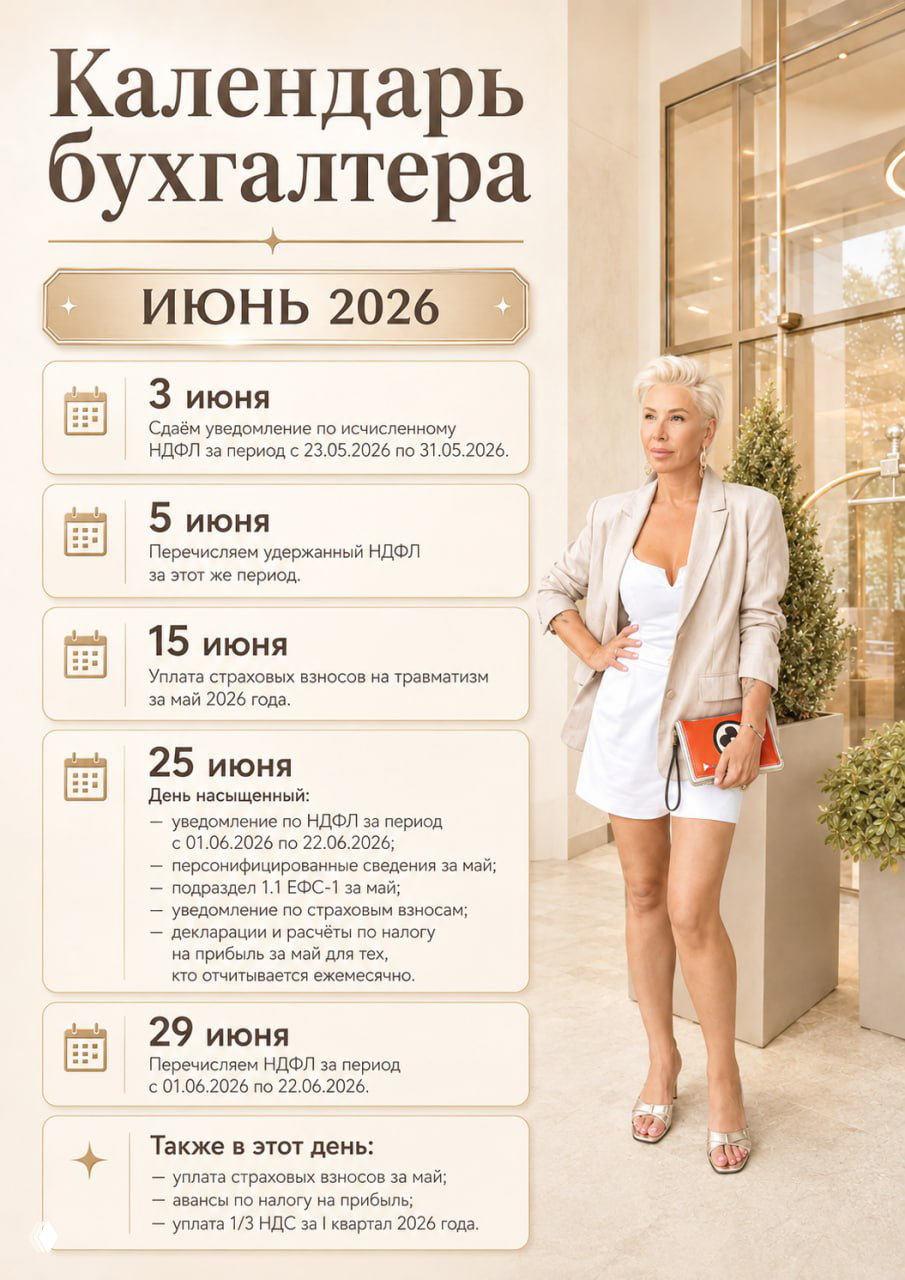
Календарь ключевых бухгалтерских дат на июнь 2026: НДФЛ, страховые взносы, персонифицированные сведения и 1/3 НДС — удобный чек‑лист для бухгалтера.
Минфин разъяснил: ошибки в налоговом учете дают основание пересчитать первоначальную стоимость ОС; порядок исправлений — по ст. 54 НК РФ.