Федеральный закон № 283-ФЗ: риски для владельцев криптовалют и NFT
Актуальность анализа: 23 октября 2026 года · Россия
Главный вывод: закон № 283-ФЗ усиливает государственный контроль за операциями с криптовалютами, создаёт правовые механизмы для взыскания цифровых активов по долгам и расширяет валютный и финансовый контроль. Однако он не означает автоматического запрета на владение криптовалютой или NFT.
В вашем случае особенно важно различать обычные криптовалюты, например TON, BTC и ETH, и коллекционные цифровые предметы Telegram — Easter Egg, другие подарки и NFT, которые могут обращаться через TON и сторонние площадки.
Закон № 283-ФЗ принят 4 августа 2026 года и является частью пакета регулирования цифровых активов. Основной закон этого пакета — № 282-ФЗ «О цифровых валютах и цифровых правах». Именно поэтому для полного понимания новых правил необходимо читать оба закона вместе.
1. Когда закон начинает действовать
1 сентября 2026 года
Основная часть закона вступила в силу.
1 марта 2027 года
Вступает в силу отдельное положение подпункта «а» пункта 8 статьи 9.
1 сентября 2027 года и 1 сентября 2028 года
Начинают действовать ещё два положения статьи 16, а отдельные переходные правила для действующих операторов распространяются до 2028 года.
Основание — статья 23 закона № 283-ФЗ.
Важная оговорка: для некоторых процедур закон предусматривает дополнительное регулирование Правительством и Банком России. Поэтому вступление закона в силу не означает, что все связанные механизмы заработали одновременно и в окончательной форме.
2. Основные риски для владельца активов
Риск № 1. Взыскание криптовалюты по долгам
Высокий при наличии долгов
Закон прямо предусматривает механизм обращения взыскания на цифровые валюты и цифровые права. Это касается как активов, учитываемых через цифрового депозитария, так и активов на адресах, которые им не администрируются.
Риск № 2. Запросы о происхождении средств и проверка операций
Высокий при сомнительной истории средств
Законодательство расширяет обязанности участников крипторынка по идентификации клиентов, внутреннему контролю и передаче сведений Росфинмониторингу. Операции с неясным происхождением средств могут стать причиной дополнительных проверок.
Новости
Риск № 3. Отчётность по операциям с криптовалютой
Зависит от статуса и правил
Статья 12.1 закона № 173-ФЗ в редакции закона № 283-ФЗ устанавливает отчёты об операциях с цифровыми валютами на адресах, не администрируемых цифровыми депозитариями. Для физических лиц предусмотрены отдельные правила и исключения.
Риск № 4. Ограничения на покупку, продажу и переводы
Риск зависит от актива и способа сделки.
Закон меняет правила валютных операций и допуска цифровых валют к организованным торгам. В частности, банки в общем случае могут совершать сделки с цифровыми валютами, допущенными к таким торгам, с предусмотренными законом исключениями. Это может влиять на доступность отдельных активов через регулируемую инфраструктуру.
Риск № 5. Уязвимость активов на биржах и у посредников
Закон создаёт правила для цифровых депозитариев и операторов, но само наличие регулирования не гарантирует сохранность средств. Остаются риски банкротства, блокировки доступа, технических сбоев и мошенничества.
Далее — подробнее о каждом риске и о том, что имеет смысл сделать владельцу активов.
3. Взыскание активов по долгам: важнейшее практическое изменение
Норма закона. Статья 14 закона № 283-ФЗ дополняет закон № 229-ФЗ «Об исполнительном производстве». В частности:
- •
статья 8.2 позволяет взыскателю при наличии необходимых сведений направить исполнительный документ непосредственно цифровому депозитарию или оператору информационной системы;
- •
статья 69 позволяет запрашивать сведения о цифровых активах должника и его операциях;
- •
часть 7 новых правил об исполнении предусматривает обращение взыскания на активы, хранящиеся на адресах, которые не администрируются цифровыми депозитариями.
Что это означает на практике
| Где находятся активы | Практический риск |
|---|---|
| На регулируемой площадке или у цифрового депозитария | Возможны списание и перевод активов на основании исполнительного документа |
| На собственном криптокошельке | Самостоятельное хранение не исключает взыскания по закону |
| На иностранной площадке | Возникают дополнительные вопросы юрисдикции, исполнения решений и сотрудничества с иностранными организациями |
| В NFT-коллекции | Нужно определить, является ли предмет цифровым правом, цифровой валютой или иным объектом имущества и как именно он учитывается |
Последняя строка особенно важна: нельзя автоматически считать, что любой NFT подпадает под один и тот же механизм взыскания. Закон прямо регулирует цифровые валюты и определённые цифровые права; квалификация конкретного NFT требует отдельного анализа.
Как защитить свои интересы
- 1.
Хранить документы, подтверждающие происхождение средств и приобретение активов.
- 2.
Сохранять историю транзакций, адреса кошельков, идентификаторы NFT и подтверждения сделок.
- 3.
Не считать, что переход на самостоятельный кошелёк устраняет юридические риски.
- 4.
При наличии исполнительного производства или судебного спора получить консультацию юриста до совершения операций с активами.
Важно: закон не даёт оснований утверждать, что государство автоматически получает контроль над каждым некастодиальным кошельком. Но он прямо предусматривает юридические механизмы взыскания и действий в отношении таких адресов.
4. Проверки происхождения средств и блокировки
Норма закона. В соответствии с информацией Росфинмониторинга о пакете законов № 282-ФЗ и № 283-ФЗ, участники регулируемой инфраструктуры цифровых активов включаются в систему противодействия отмыванию доходов. Для них предусматриваются идентификация клиентов, актуализация сведений, блокирование в установленных случаях и передача информации о подозрительных операциях.
Новости
Какие операции могут вызвать вопросы
- •
покупка криптовалюты за наличные или через многочисленных посредников без подтверждающих документов;
- •
регулярные поступления от незнакомых лиц;
- •
крупный перевод с кошелька, история которого не объяснена;
- •
поступления от адресов, связанных с подозрительными операциями;
- •
несовпадение между заявленным источником средств и фактическими оборотами.
Это примеры потенциальных факторов риска, а не утверждение, что каждая из таких операций автоматически незаконна или обязательно приведёт к блокировке.
Что делать коллекционеру NFT
Если вы покупаете Telegram-подарки, продаёте NFT на вторичном рынке или переводите TON между кошельками, полезно сохранять:
- •
ссылку или идентификатор приобретённого предмета;
- •
дату и стоимость покупки;
- •
адреса отправителя и получателя;
- •
хеш транзакции;
- •
историю продажи и сведения о комиссии площадки;
- •
переписку или договорённости, если сделка проходила между частными лицами.
Такая история помогает объяснить экономический смысл сделки и отличить собственные коллекционные операции от поступлений, которые могут выглядеть как необъяснимый денежный поток.
5. Отчётность: нужно ли сообщать о каждом кошельке и переводе?
Норма закона. Статья 12.1 закона № 173-ФЗ «О валютном регулировании и валютном контроле» в редакции закона № 283-ФЗ предусматривает отчёты об операциях с цифровыми валютами на адресах, не администрируемых цифровыми депозитариями. Правила различаются для организаций и физических лиц. Для физических лиц предусмотрено исключение, связанное с пребыванием за рубежом более 183 дней в течение предыдущего календарного года. Также предусмотрены дополнительные исключения, устанавливаемые Правительством по согласованию с Банком России.
Здесь нужно разделить три разных вопроса:
- •
Владение кошельком. Само открытие адреса, не администрируемого цифровым депозитарием, законом допускается без ограничений.
- •
Отчётность об операциях. Обязанность зависит от категории лица, статуса и установленных процедур.
- •
Налоги. Отчёт об операциях с криптовалютой и исполнение налоговых обязанностей — не одно и то же. Из нормы об отчётности нельзя сделать вывод, что прибыль автоматически освобождается от налогообложения или что любая транзакция равна налогооблагаемому доходу.
Практический вывод: если вы относитесь к российским резидентам в смысле применимых норм, не стоит исходить из того, что самостоятельный кошелёк полностью исключён из отчётности. При этом понятие резидентства в валютном законодательстве нельзя без проверки приравнивать к налоговому резидентству.
Что пока требует дополнительной проверки: порядок и сроки представления отчётов, состав подтверждающих документов и исключения. Сам закон делегирует установление этих правил Правительству и Банку России.
6. Зарубежные биржи, обменники и переводы
Норма закона. Закон № 283-ФЗ меняет положения валютного законодательства, включая статьи 5, 6, 9, 10, 12 и 12.1 закона № 173-ФЗ. Он регулирует операции резидентов и нерезидентов с цифровыми валютами и цифровыми правами, а также вводит возможность установления требования о репатриации цифровых валют и цифровых прав.
Последний момент требует осторожного толкования: закон предусматривает возможность установить такое требование, а не означает, что абсолютно все зарубежные криптоактивы нужно немедленно перевести в Россию.
Практические риски
- •
зарубежная площадка может не предоставлять документы в формате, необходимом для российского контроля;
- •
перевод между собственными кошельками может потребовать подтверждения принадлежности обоих адресов;
- •
получение денег от продажи криптовалюты или NFT на зарубежный банковский счёт не отменяет необходимости проверить валютные и налоговые требования;
- •
операции с нерезидентами могут подпадать под отличающиеся правила;
- •
отдельные активы могут оказаться недоступны через российскую регулируемую инфраструктуру.
Если вы используете зарубежные площадки, целесообразно сохранять выгрузки операций, историю пополнений, выводов, обменов и сведения о комиссиях. Это не заменяет обязательную отчётность, но помогает восстановить историю движения средств.
7. NFT Telegram и коллекционные подарки: отдельный правовой анализ
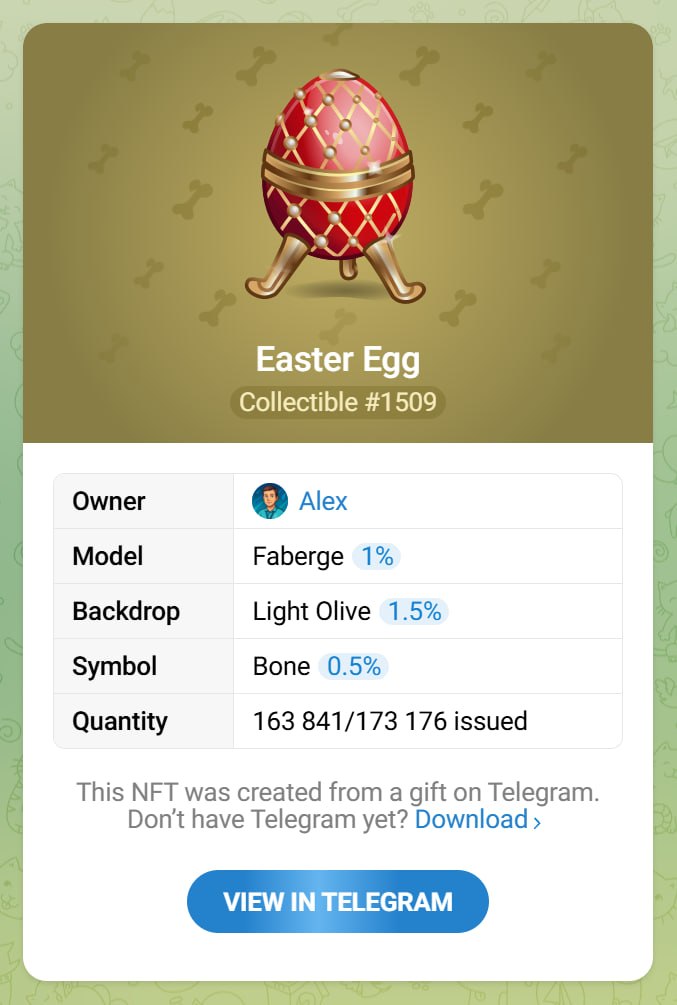
Это наиболее неоднозначная часть для коллекционера Easter Egg Fabergé, других Telegram-подарков и NFT на TON.
А. TON, BTC, ETH и другие криптовалюты
Это наиболее очевидная область применения правил о цифровых валютах, если актив соответствует законодательному определению. Здесь нужно учитывать ограничения на операции, контроль происхождения средств, отчётность и взыскание.
Б. NFT, представляющий уникальный цифровой предмет
Сам факт наличия NFT-токена не означает, что он автоматически становится цифровой валютой или цифровым финансовым активом. Нужно учитывать природу удостоверяемых прав, условия выпуска, способ учёта и применимые определения закона № 282-ФЗ.
В. Telegram-подарок, который можно конвертировать в NFT
Необходимо различать внутренний объект Telegram, его блокчейн-представление и права, которые получает покупатель. Возможность передачи или продажи предмета сама по себе ещё не отвечает на вопрос о его юридической квалификации.
Что это значит для владельца Easter Egg Fabergé
| Вопрос | Вывод |
|---|---|
| Запрещено ли владеть NFT? | Из закона № 283-ФЗ такого общего запрета не следует. |
| Нужно ли продавать NFT до определённой даты? | Общей обязанности срочно продавать все NFT закон не устанавливает. |
| Может ли NFT быть предметом взыскания? | Это зависит от юридической природы объекта, прав владельца и применимого порядка исполнения. |
| Достаточно ли хранить NFT на собственном кошельке? | Нет. Самостоятельное хранение снижает некоторые риски посредника, но не исключает правовых требований, мошенничества или потери ключей. |
| Нужно ли учитывать сделки с NFT в налоговых целях? | Нужно отдельно проверить налоговые нормы, фактический доход и правовую природу конкретного объекта. |
Отдельный риск: регулирование рекламы
Статья 13 закона № 283-ФЗ вводит статью 29.2 закона № 38-ФЗ «О рекламе». Она устанавливает требования к рекламе услуг по организации обращения цифровых валют: в том числе предупреждение о высоком риске, запрет обещаний доходности и прогнозов изменения курса, а также ограничения на упоминание конкретных цифровых валют в такой рекламе.
Для коллекционера это важно, если он публично продвигает криптовалютный сервис или рекламирует услуги по организации обращения цифровых валют. Но нельзя автоматически переносить эти ограничения на каждый пост о продаже коллекционного NFT: сначала нужно определить, является ли публикация рекламой соответствующей услуги или относится к иной деятельности.
Моя оценка: для коллекционного сообщества практический риск заключается не столько в самом факте владения NFT, сколько в смешении трёх ролей — коллекционера, продавца цифровых предметов и организатора инвестиционного или криптовалютного сервиса. Их правовые последствия могут различаться.
8. Отдельный риск: не все активы одинаково защищены при хранении у посредника
Закон предусматривает защиту клиентских активов от взыскания по долгам самого цифрового депозитария: в частности, статья 73.6 закона № 229-ФЗ в редакции закона № 283-ФЗ устанавливает ограничения на взыскание клиентских денежных средств и цифровых активов по долгам депозитария.
Однако это не равнозначно государственной гарантии возврата активов при любых обстоятельствах.
| Способ хранения | Что важно учитывать |
|---|---|
| Собственный некастодиальный кошелёк | Контроль над ключами, резервное копирование, защита от фишинга и вредоносных подписей |
| Централизованная биржа | Условия вывода, идентификация, возможные ограничения аккаунта, риски посредника |
| Цифровой депозитарий | Договор, правовой режим учёта, порядок списания и защиты клиентских активов |
| Telegram и сторонние NFT-площадки | Различия между доступом к аккаунту, правами на цифровой предмет и владением блокчейн-токеном |
Для коллекционных NFT особенно важно не путать доступ к Telegram-аккаунту с контролем над блокчейн-активом. Если предмет существует только внутри платформы, его правовой и технический режим может отличаться от NFT, переданного на самостоятельный кошелёк.
9. Что сделать владельцу криптовалют и NFT сейчас
Практический чек-лист с учётом вступления основной части закона в силу 1 сентября 2026 года.
Ваш план проверки
0 из 6
Составить реестр активов
Криптовалюты, NFT, адреса кошельков, биржи и депозитарии.
Сохранить историю приобретения
Хеши транзакций, даты, цены, комиссии, подтверждения платежей и продажи.
Проверить налоговые обязанности
Отдельно оценить прибыль, налоговую отчётность и применимость новых правил об отчётах.
Проверить способы хранения
Резервные копии ключей, двухфакторную защиту, условия вывода у посредников.
Разобрать операции с зарубежными площадками
Проверить валютные правила и документы по поступлениям и переводам.
Уточнить статус NFT
Понять, что именно приобретается: внутренний подарок, блокчейн-токен, цифровое право или иной объект.
Скопировать чек-лист
10. Итоговая оценка для коллекционера
Владение криптовалютой и NFT не запрещается автоматически.
Закон создаёт систему регулирования и контроля, а не устанавливает всеобщую обязанность отказаться от цифровых активов.
Самостоятельный кошелёк не является способом обойти закон.
Он позволяет контролировать ключи, но не исключает взыскания, налоговых обязанностей и иных законных требований.
Документирование операций становится особенно важным.
Для активного коллекционера, который регулярно покупает и продаёт NFT, история приобретения и движения средств помогает объяснить происхождение активов.
Квалификация NFT требует отдельного анализа.
Не следует автоматически применять к Telegram-подаркам все нормы, предназначенные для криптовалют или цифровых финансовых активов.
Что я рекомендую проверить в первую очередь
Для вашего направления — Telegram Easter Egg Fabergé и коллекционных подарков — приоритетны три вопроса:
- 1.
Юридический статус NFT Telegram: какие права получает владелец предмета и какие нормы закона № 282-ФЗ применимы к нему.
- 2.
Продажа NFT за TON с последующим выводом средств: какие документы нужны для подтверждения приобретения, продажи и финансового результата.
- 3.
Покупки и продажи между коллекционерами: как отличить частные сделки с цифровыми предметами от деятельности по организации обращения цифровых валют.
Для точного ответа по этим трём вопросам нужно отдельно изучить полный текст закона № 282-ФЗ и применимые налоговые нормы. Закон № 283-ФЗ сам по себе не позволяет окончательно квалифицировать все виды NFT Telegram.
Основные источники:
- •
- •
КонсультантПлюс — обзор комплексного регулирования цифровых валют и цифровых прав.
- •
Росфинмониторинг — разъяснение о новом регулировании цифровых активов.
Это правовой обзор, а не индивидуальное юридическое заключение. Для решений о конкретных сделках следует проверять действующие подзаконные акты, правовой статус владельца и характеристики конкретного цифрового актива.